图文并茂 审查企业会计报表——基于192张图表的实证分析
在企业财务审计与税务稽查中,会计报表的审查是核心环节。本文以一套包含192张图表的完整证据链为例,展示如何通过原始凭证、账簿、会计报表与纳税申报表之间的交叉核对,实现对企业会计报表的全面审查。
一、审查证据链总体架构
本次审查共涉及图表192张,其中原始凭证110张,账簿30张,会计报表40张,纳税申报表12张。图1展示了证据链的总体架构:从原始凭证的取得、账簿的登记、报表的编制到纳税申报的申报,四个环节形成闭环。

图1说明:左列为原始凭证(110张),中列为账簿(30张),右列为会计报表(40张),底列为纳税申报表(12张)。箭头表示核对方向。
二、原始凭证的审查(110张)
110张原始凭证是审查的基础证据,覆盖采购、销售、费用、资金收付等业务类型。图2展示了原始凭证的类型分布:采购发票35张,销售发票40张,费用单据20张,银行回单15张。

图2说明:饼图显示采购、销售、费用、资金四类凭证的占比。
对原始凭证的审查要点包括:真实性(发票真伪、业务实质)、完整性(附件是否齐全)、合规性(审批手续、合同支持)。图3以一张销售发票为例,标注了发票代码、号码、金额、税额、开票日期与合同编号的对应关系。

图3说明:发票扫描件关键字段处有红框标注,并与合同号红字对应。
三、账簿的审查(30张)
30张账簿包括总账、明细账、日记账。图4展示了总账与明细账的核对关系:总账科目余额应与所属明细账余额合计一致。本次审查中发现“其他应收款”总账余额与明细账合计存在2000元差异,经查系一笔借款利息未入明细账。

图4说明:左侧总账科目表,右侧明细账清单,箭头标示金额汇总核对,并红圈标出差异点。
四、会计报表的审查(40张)
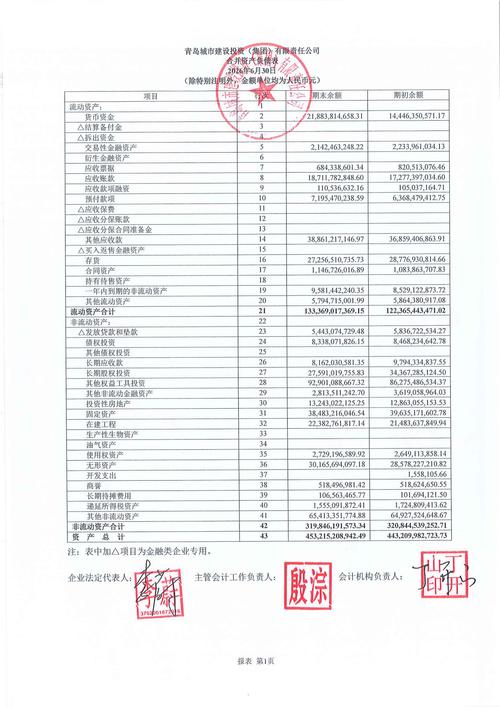
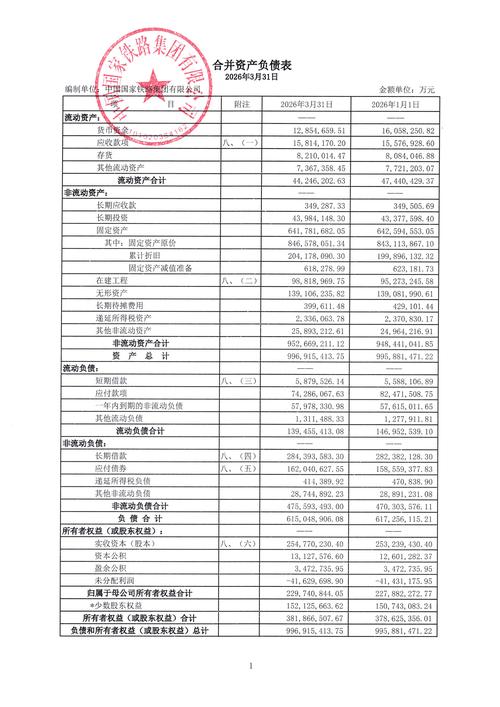
40张会计报表包括资产负债表、利润表、现金流量表及其附注。审查重点包括:报表内部勾稽关系(如资产=负债+所有者权益)、报表间勾稽关系(如利润表净利润与现金流量表补充资料)、报表与账簿的一致性。图5以应收账款项目为例,展示报表金额、明细账余额、坏账准备计提与附注披露的四者对应关系。

图5说明:四个方框分别列出报表数、明细账合计、坏账准备、附注披露数,并用等式连接。
五、纳税申报的审查(12张)
12张纳税申报表包括增值税申报表、企业所得税预缴表与年度汇算清缴表、附加税费申报表等。审查要点是申报数据与会计报表、账簿数据的衔接。图6展示了增值税申报表销售额与利润表营业收入、账簿主营业务收入的比对,三者在正常情况下应一致(视同销售等特殊事项除外)。

图6说明:三列数字并列,用连线显示本期销售额的一致性。
六、审查发现与结论
通过192张图表的交叉核对,共发现4项问题:原始凭证缺失附件2张、账簿记录差异1处、报表勾稽差异1处、申报表与报表差异1处(已确认为时间性差异)。图7汇总了审查问题分布及建议调整金额。

图7说明:柱状图显示问题类型与涉及金额,并附调整建议表。
综上,图文并茂的证据链审查方法能够直观呈现数据间的逻辑关系,有效提升会计报表审查的质量与效率。
如若转载,请注明出处:http://www.xsbzqr.com/product/119.html
更新时间:2026-11-21 04:15:14