有限责任公司2026年半年度财务报表及附注审查报告
一、审查概述
根据《中华人民共和国公司法》《企业财务会计报告条例》及《中国注册会计师审计准则》等相关规定,我们接受委托,对XX有限责任公司(以下简称“贵公司”)2026年6月30日的资产负债表、2026年1-6月的利润表、现金流量表、所有者权益变动表以及财务报表附注进行了审查。我们的审查旨在对财务报表是否在所有重大方面按照企业会计准则的规定公允反映贵公司2026年6月30日的财务状况以及2026年半年度的经营成果和现金流量发表意见。
二、审查依据与程序
我们按照中国注册会计师审计准则的规定执行了审查工作。审计准则要求我们遵守职业道德规范,计划和实施审计工作以对财务报表是否不存在重大错报获取合理保证。我们实施的审计程序包括但不限于:对内部控制制度进行了解和测试,对会计记录进行抽样检查,实施分析程序,函证往来款项,盘点实物资产,检查期后事项等。我们相信,我们获取的审计证据是充分、适当的,为发表审计意见提供了基础。
三、财务报表审查意见
经审查,我们认为,贵公司财务报表在所有重大方面按照企业会计准则的规定编制,公允反映了贵公司2026年6月30日的财务状况以及2026年半年度的经营成果和现金流量。具体审查结果如下:
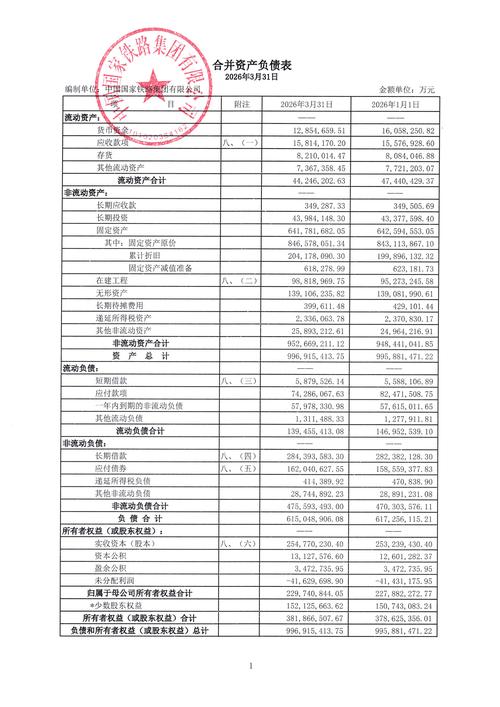
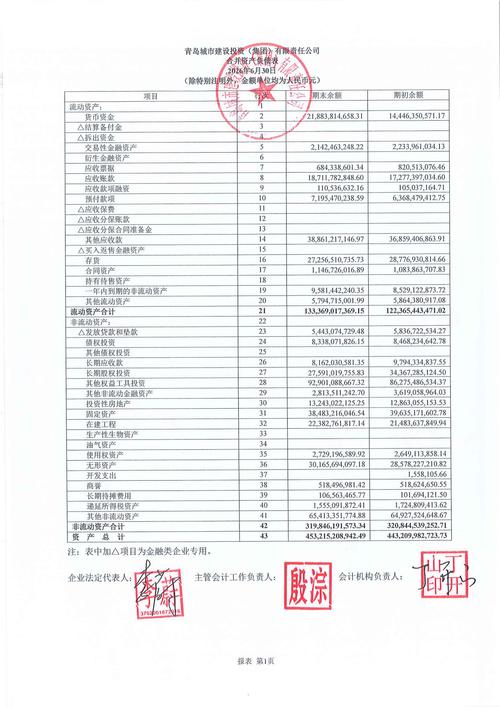
- 资产负债表审查:截至2026年6月30日,贵公司资产总额为人民币XX万元,负债总额为人民币XX万元,所有者权益为人民币XX万元。资产负债结构合理,主要科目余额与账簿记录、实物盘点及函证结果相符。
- 利润表审查:2026年1-6月,贵公司实现营业收入人民币XX万元,营业成本人民币XX万元,利润总额人民币XX万元,净利润人民币XX万元。收入确认符合准则规定,成本费用归集分配合理。
- 现金流量表审查:2026年1-6月,贵公司经营活动产生的现金流量净额为人民币XX万元,投资活动产生的现金流量净额为人民币XX万元,筹资活动产生的现金流量净额为人民币XX万元。现金流量分类恰当,现金及现金等价物净增加额与资产负债表货币资金变动相符。
- 所有者权益变动表审查:所有者权益各组成部分的增减变动原因清晰,符合相关法律法规和公司章程的规定。
- 财务报表附注审查:附注中对公司基本情况、财务报表编制基础、重要会计政策和会计估计、税项、财务报表项目注释、关联方关系及其交易、或有事项、资产负债表日后事项等内容的披露充分、恰当,有助于财务报表使用者理解财务报表内容。
四、发现问题与建议
在审查过程中,我们注意到以下事项,虽不构成对财务报表的整体否定意见,但提请贵公司关注:
- 应收账款账龄管理:部分应收账款账龄较长(如超过1年),建议加强催收和账龄分析,完善信用政策,评估坏账风险。
- 存货管理:个别存货品类积压时间较长,建议优化库存结构,加强存货周转分析,并对可变现净值进行测试。
- 现金流量规划:虽然现金流量整体平衡,但经营活动现金流波动较大,建议加强现金流预算管理,确保偿债和运营资金需求。
- 关联交易披露:附注中关联方交易披露金额较小,但建议进一步完善关联方识别和交易定价的透明度。
上述问题不影响我们对财务报表的总体意见,但建议贵公司管理层予以重视并逐步改进。
五、审查结论
贵公司2026年半年度财务报表编制符合企业会计准则的要求,在所有重大方面公允反映了公司的财务状况和经营成果。建议贵公司针对上述财务管理建议,加强内部控制,提升会计核算质量,为下半年度经营决策提供更可靠的财务信息支持。
六、报告使用限制
本审查报告仅供贵公司管理层、董事会及股东内部使用,未经我们书面同意,不得用于其他目的或提供给其他第三方。
如若转载,请注明出处:http://www.xsbzqr.com/product/117.html
更新时间:2026-11-21 10:27:49