会计实务精解 财务报表编制、纳税申报与审计要点
在企业的财务管理体系中,会计工作贯穿于经济活动的始终。由于篇幅有限,本文聚焦于会计实务中的三个关键环节:财务报表的编制、每月纳税申报流程,以及企业会计报表的审查要点,旨在为财务人员提供清晰的实操指引。
四、编制财务报表
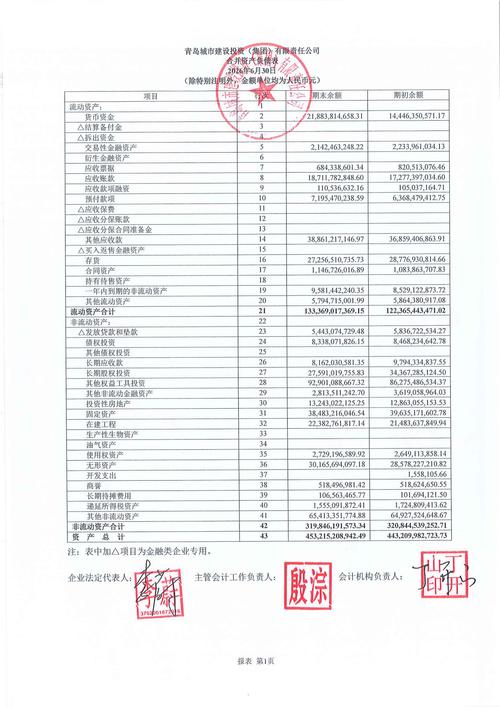
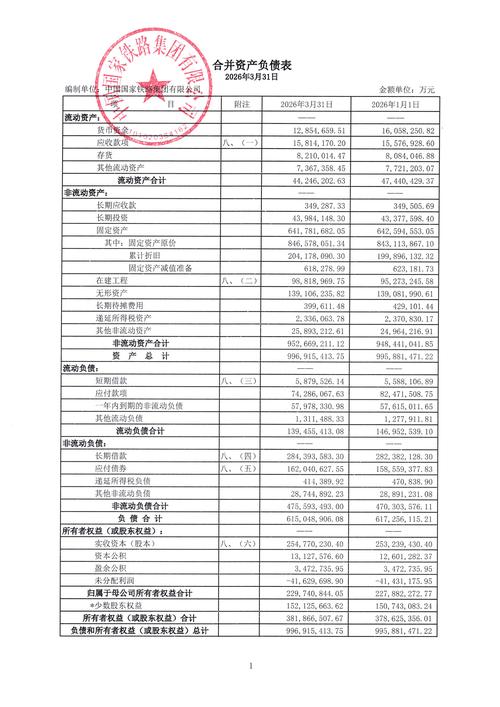
财务报表是企业对外传递财务状况和经营成果的核心载体,主要包括资产负债表、利润表、现金流量表及所有者权益变动表。编制时应遵循以下步骤:完成当期所有经济业务的凭证录入与审核,确保账证相符、账账相符;进行期末账项调整,包括折旧计提、摊销、预提费用及减值准备等,保证收入与费用匹配;再次,完成月末结账与试算平衡,核对总账与明细账、库存现金与银行存款;依据账簿记录填列报表项目,注意报表间的勾稽关系,如资产负债表“未分配利润”应与利润表及所有者权益变动表相关数据衔接。编制完成后,应进行复核,确保数据真实、完整、及时。
五、会计每月要怎么申报纳税
每月纳税申报是企业履行纳税义务的法定程序,通常需在次月征期内完成。一般流程如下:一是完成上月账务处理并结账,核对收入、成本及税额;二是根据税种计算应纳税额,增值税需区分一般计税与简易计税,核对进项发票认证情况,附加税费依据增值税额计提,企业所得税按月或按季预缴,还需关注个人所得税代扣代缴、印花税等小税种;三是登录电子税务局进行网上申报,填写各税种申报表,确认无误后提交并缴纳税款;四是保存申报回执及完税凭证,归档备查。若当期无应税收入或符合免税条件,也需按规定进行零申报或免税申报,避免逾期产生罚款和滞纳金。
审查企业会计报表
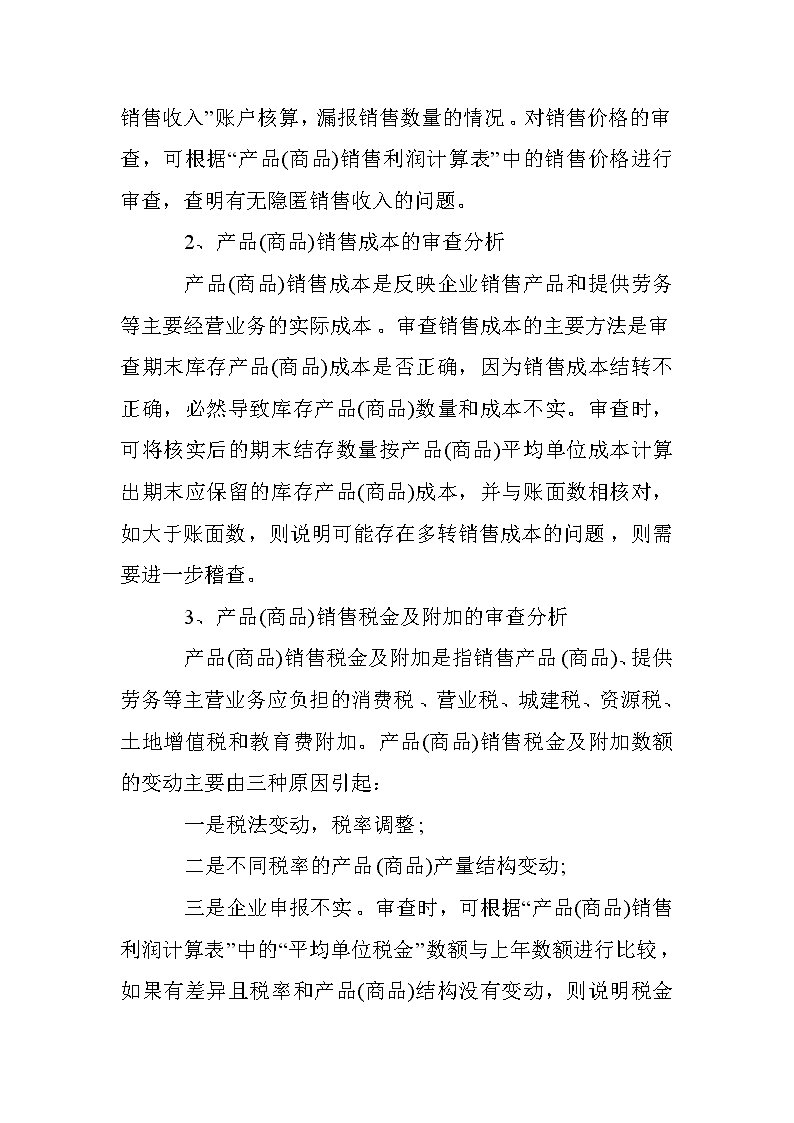
会计报表审查是保证报表质量的重要手段。审查时应重点关注:报表编制是否符合会计准则及会计制度要求;数据来源是否真实可靠,账表是否相符;报表项目是否完整,勾稽关系是否正确;资产减值准备、预计负债等是否充分计提;收入确认是否符合准则规定,有无提前或延后确认;关联交易及重大事项是否恰当披露;现金流量分类是否合理。可结合财务比率分析如流动比率、资产负债率、毛利率等,识别异常波动并追查原因。审查发现的问题应及时调整或补充披露,必要时提请管理层关注。
财务报表编制、纳税申报与报表审查构成会计月度工作的闭环。财务人员应严格遵循规范,注重细节把控,确保财务信息真实完整,为企业合规经营与科学决策提供有力支撑。
如若转载,请注明出处:http://www.xsbzqr.com/product/118.html
更新时间:2026-11-21 14:44:05