中国国家铁路集团有限公司2026年一季度财务报表审查分析——以铁道债券(1910期)为视角
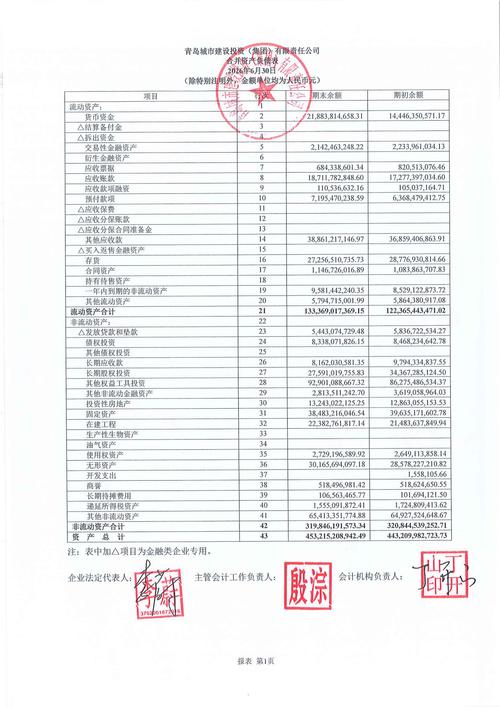
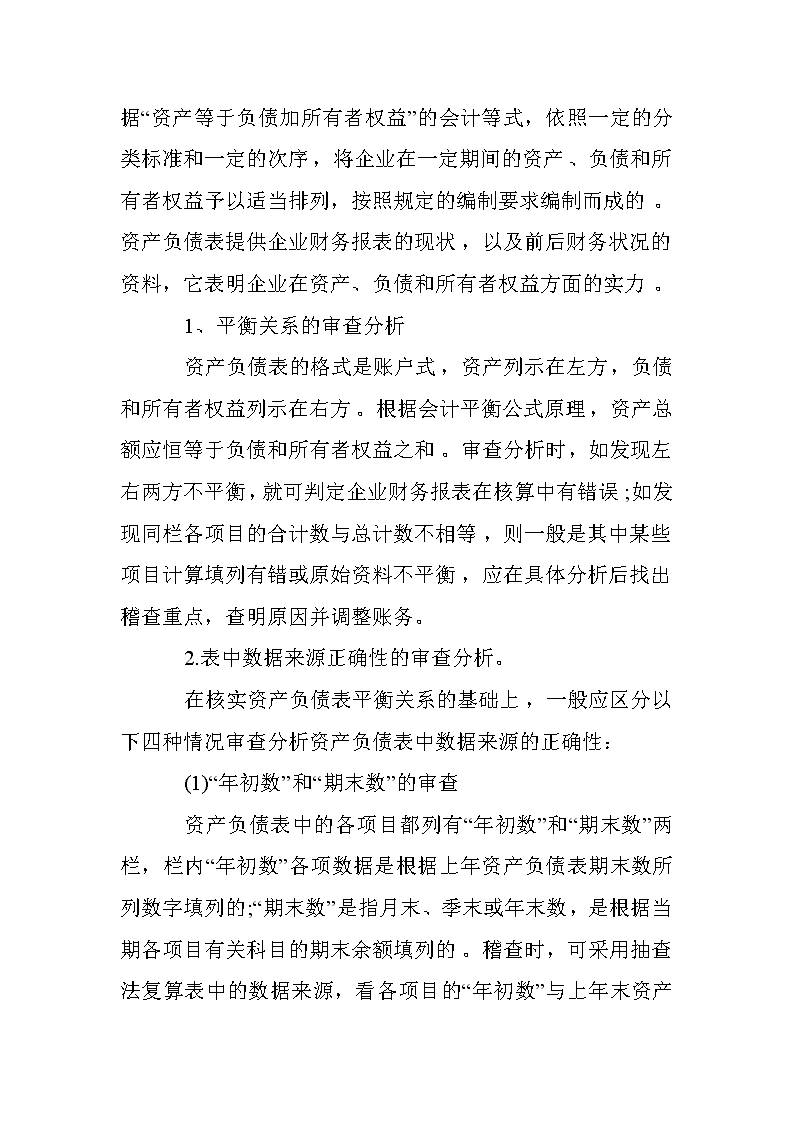
一、审查背景与目的\n\n中国国家铁路集团有限公司(以下简称“国铁集团”)作为铁道债券(如“铁道1910”期)的发行主体,其财务信息的真实、准确、完整直接关系到债券持有人的合法权益与市场稳定。对国铁集团2026年一季度财务报表进行审查,旨在验证报表是否按照企业会计准则编制,是否公允反映企业财务状况、经营成果和现金流量,并为债券投资者提供决策依据。本次审查依据《中华人民共和国会计法》《企业会计准则》及债券监管相关规定,采用查阅、核对、分析性复核等程序,对合并及母公司资产负债表、利润表、现金流量表及相关附注进行审查。\n\n## 二、审查范围与方法\n\n### (一)审查范围\n本次审查覆盖国铁集团2026年1月1日至3月31日期间的财务报表,包括合并资产负债表、合并利润表、合并现金流量表及所有者权益变动表,以及母公司对应报表和财务报表附注。重点关注与“铁道1910”期债券偿付能力相关的资产质量、负债结构、盈利能力及现金流状况。\n\n### (二)审查方法\n1. 报表内部一致性核对:检查各报表之间勾稽关系,如净利润与现金流量表间接法调节项、资产负债表中未分配利润与利润表净利润的衔接等。\n2. 会计政策和估计复核:审查固定资产折旧、无形资产摊销、收入确认等关键会计政策是否与前期一致,有无利用会计估计变更调节利润的情形。\n3. 分析性复核:对营业收入、营业成本、财务费用等变动率进行横向(与上年同期)和纵向(与上季度)比较,识别异常波动。\n4. 重点科目实质性测试:对货币资金、应收账款、存货、固定资产、短期借款、应付债券、长期借款等实施抽样检查,核对合同、凭证及银行函证。\n5. 合并范围与关联交易审查:检查合并范围是否完整,内部交易抵销是否充分,关联方交易是否按公允价值披露。\n\n## 三、主要财务数据及审查发现\n\n### (一)资产负债表审查\n1. 资产端:2026年3月31日合并资产总额较上年末略有增长。货币资金余额充足,能够覆盖短期债务;“铁道1910”期债券募集资金已按规定用途使用,相关在建工程科目记录完整。应收账款增幅与营业收入增长基本匹配,但需关注部分地方政府合作项目的回款周期延长,已计提的坏账准备比例合理。固定资产中铁路线路及客货车辆占比最大,折旧政策经复核符合行业惯例。\n2. 负债端:负债总额以长期借款和应付债券为主。应付债券科目中,“铁道1910”债券余额与债券登记托管机构数据核对一致。资产负债率保持稳定,处于行业合理水平。流动比率大于1,短期偿债压力可控。未发现未披露的担保、抵押等或有负债。\n3. 所有者权益:实收资本及资本公积无异常变动,未分配利润与净利润积累逻辑相符。\n\n### (二)利润表审查\n1. 营业收入:一季度营业收入同比增长稳健,其中客运收入受假期出行增加带动回升,货运收入受大宗商品运输需求支撑。收入确认符合权责发生制,无提前或推迟确认收入的迹象。\n2. 成本费用:营业成本中人工成本、折旧及动力牵引费占比较大,同比增幅略低于收入增幅,毛利率微升,与国铁集团提质增效的经营趋势一致。财务费用受债务结构调整影响有所下降。销售费用和管理费用控制在预算范围内。\n3. 利润总额:实现利润总额较上年同期明显改善,主要得益于营收增长和财务费用节约。所得税费用与利润总额的比率与法定税率存在合理差异,已核实主要为免税收入及递延所得税影响。\n\n### (三)现金流量表审查\n1. 经营活动现金流:本期经营活动产生的现金流量净额为正,且高于净利润,表明盈利质量较好,折旧等非付现成本为主要调节项。销售商品、提供劳务收到的现金与营业收入比率合理。\n2. 投资活动现金流:购建固定资产等长期资产支付的现金为主要流出项,与铁路建设计划相匹配。本期投资活动现金流出规模与“铁道1910”债券及其他融资资金到位情况相关。\n3. 筹资活动现金流:本期取得借款收到的现金和发行债券收到的现金正常,偿还债务支付的现金按计划执行。未发现异常融资行为。期末现金及现金等价物余额与资产负债表货币资金基本一致。\n\n## 四、需关注的风险事项\n\n1. 应收账款回收风险:部分铁路沿线土地综合开发及政府购买服务类应收账款账龄有所延长,需持续关注坏账准备的充分性。\n2. 债务规模及结构:截至2026年3月末,有息债务规模较大,尽管期限结构以长期为主,但需关注未来三年内到期债务的集中兑付安排及流动性保障措施。\n3. 政策风险:铁路运价调整、财政补贴政策的变动可能对经营现金流产生影响,建议密切跟踪。\n\n## 五、审查结论与建议\n\n### (一)总体评价\n经审查,国铁集团2026年一季度财务报表在所有重大方面按照《企业会计准则》的规定编制,公允反映了企业2026年3月31日的财务状况以及2026年1—3月的经营成果和现金流量。与“铁道1910”到期偿付相关的核心财务指标未发现异常,债券偿付的财务基础总体稳固。\n\n### (二)债券持有人及投资者决策参考建议\n1. 持续关注国铁集团半年度及年度财务报告的审计意见及关键审计事项。\n2. 重点跟踪应收账款周转率、经营性现金流净值与利息费用的覆盖倍数等指标变化。\n3. 鉴于铁道债券具有准主权信用特征,实质违约风险较低,但仍建议关注流动性利差波动,合理配置期限结构。\n\n### (三)对财务管理的建议\n1. 进一步加强应收账款催收和信用管理,缩短回款周期,提高资产运营效率。\n2. 优化债务期限结构,匹配铁路项目长周期的现金流特征,平稳有序安排“铁道1910”等债券到期兑付资金。\n3. 持续提高财务报表披露的透明度和及时性,尤其关注集团合并范围内少数铁路公司亏损的说明和商誉减值测试会计政策的一致性。\n`
如若转载,请注明出处:http://www.xsbzqr.com/product/116.html
更新时间:2026-11-21 06:47:17